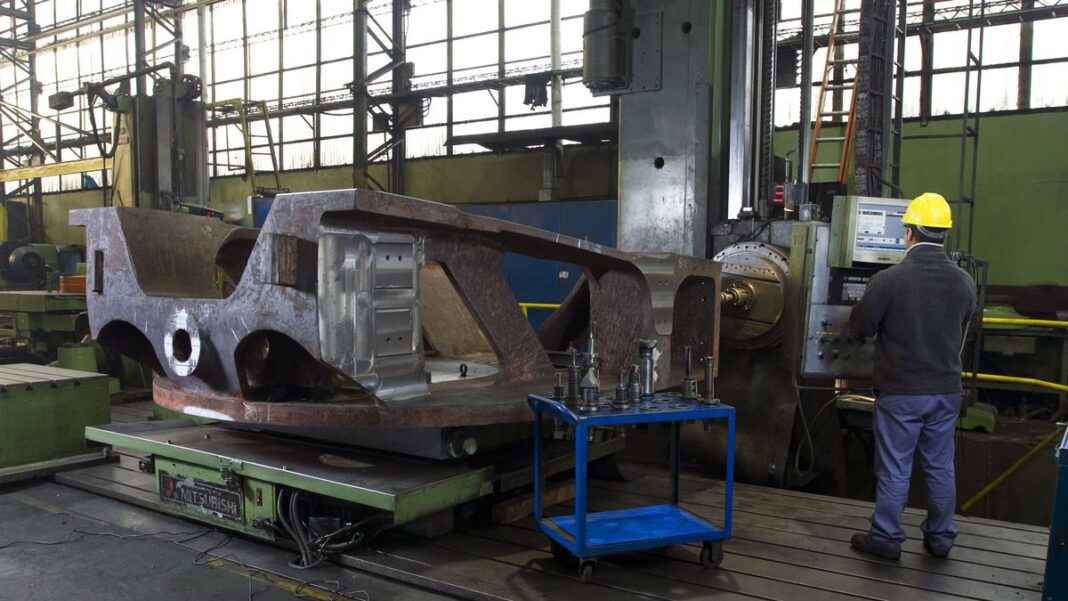
La mayor fundición de Argentina, Fundición San Cayetano, presentó su concurso preventivo de acreedores con un pasivo declarado de $34.187 millones. La empresa bonaerense, con 70 años de trayectoria y 260 empleados, atribuyó la crisis a la apertura de importaciones, el costo del crédito y la caída de pedidos.
La firma recurrió a la Justicia el 9 de junio para reestructurar sus deudas tras meses de deterioro financiero. Exporta cerca del 80% de su producción y tiene una fuerte presencia en Estados Unidos y otros mercados internacionales.
En el expediente, la compañía sostuvo que el problema no está en el funcionamiento de la planta sino en el cambio de las condiciones económicas. “El flujo derivado de la actividad comercial regular es positivo y suficiente para cubrir los costos de producción y las obligaciones corrientes; la distorsión radica exclusivamente en la carga financiera acumulada”, afirmó.
El juzgado interviniente es el Civil y Comercial N°3 del Departamento Judicial de Lomas de Zamora y la apertura del concurso se produjo el 24 de junio de 2026. La empresa fijó como inicio de la cesación de pagos el 18 de diciembre de 2025, cuando comenzó a atrasarse en obligaciones vinculadas con el suministro de energía, entre otras.
Siete décadas de trayectoria industrial
Fundición San Cayetano comenzó a operar en 1956, cuando el inmigrante italiano Nazareno Sforzini puso en marcha la empresa. En 1979 trasladó su planta a Burzaco y desde allí amplió sus capacidades productivas.
En los años 80 incorporó la fabricación de piezas para la industria petrolera y luego cilindros para trenes de laminación, segmento en el que alcanzó una posición dominante en el mercado argentino. Con el correr de las décadas sumó negocios en minería, energía y otras ramas de la industria pesada.
Cerca del 80% de su producción se vende al exterior, según informó la firma. Entre sus clientes figuran Ternium Siderar, Nucor Steel, Steel Dynamics, Cleveland-Cliffs, Glencore, Codelco y CSN.
La empresa explicó que fabrica bienes de capital transables, por lo que compite con productores internacionales tanto en el mercado local como en los países a los que exporta. En el expediente se define como “tomadora de precios internacionales” y sostiene que trabaja con márgenes reducidos, por lo que cualquier variación fuerte en el tipo de cambio, los costos financieros o los precios internacionales impacta directamente en su rentabilidad.
Competencia china y financiamiento: los ejes de la crisis
La explicación de la empresa ante la Justicia arranca a principios de 2024. “Desde principios del año 2024, la apertura de las importaciones y la revaluación de nuestro signo monetario, impulsadas por el actual modelo económico del país, nos llevó a una asfixia en el desarrollo de nuestra actividad”, señaló.
A partir de entonces, según su relato, el mercado le presentó una combinación difícil: menor demanda, presión para bajar precios y una estructura de costos que no podía seguir el ritmo de sus competidores internacionales. Uno de sus principales clientes redujo sus pedidos aproximadamente un 50% y la compañía aceptó reducciones de precios solicitadas por compradores para preservar los negocios y mantener los puestos de trabajo.
La competencia de China aparece como uno de los factores centrales. “Los proveedores originarios de la República Popular China están presentes en todos los mercados en el que participamos, con precios que oscilan a la mitad del nuestro”, sostuvo la firma.
El contexto industrial tampoco ayudó: la actividad manufacturera acumuló una caída durante los primeros siete meses de 2026 y en julio la producción manufacturera cayó 4,9% interanual y 5% frente al mes anterior, mientras que el rubro de maquinaria y equipos registró una baja interanual de 26,7%.
Para Fundición San Cayetano, el problema no terminó en la demanda. La empresa puso el foco en el financiamiento: según describió, las tasas bancarias llegaron a ubicarse entre 80% y 90% anual, en un negocio con márgenes de rentabilidad cercanos al 5%.
“Cuando un exportador toma una deuda para financiar su capital de trabajo, lo hace bajo la premisa de una rentabilidad proyectada, la cual queda destruida con el escenario económico actual”, sostuvo. También cuestionó el desfasaje entre el ritmo de actualización del dólar y el costo del dinero: planteó que un crawling peg del 2% frente a tasas del 60% modifica la ecuación del negocio y genera, según su interpretación, “una transferencia de utilidad del productor al acreedor financista”.
La compañía reconoció que durante diciembre de 2025 comenzó a incumplir obligaciones y que los atrasos adquirieron “grado de permanencia y generalidad” hasta llevarla a solicitar el concurso preventivo.
Deudas, cheques rechazados y activos
El deterioro también quedó reflejado en los reclamos de acreedores. Fundición San Cayetano registra 185 cheques rechazados por más de $1.000 millones y recibió intimaciones vinculadas con servicios esenciales, bancos y proveedores.
Entre las obligaciones reclamadas aparecen deudas con Metrogas y Edesur, además de reclamos de Banco Nación, Banco Provincia y proveedores del exterior. Según información del Banco Central, la exposición financiera con distintas entidades ronda los $22.355 millones.
El pasivo concursal declarado asciende a $34.187 millones, compuesto principalmente por deudas comerciales y financieras: $18.512 millones con acreedores quirografarios por compras locales, $5.539 millones por compras del exterior y $7.791 millones por financiamiento, además de obligaciones fiscales, sociales y laborales.
Del otro lado, al 31 de mayo de 2026 la empresa declaró activos por $83.286 millones, de los cuales $68.482 millones corresponden a bienes de uso. Es decir, una parte sustancial de sus activos está concentrada en la planta, la maquinaria y la infraestructura necesaria para producir.
Por eso busca atravesar el concurso sin frenar la actividad. Aseguró que cuenta con pedidos suficientes para mantener la planta a máxima capacidad durante al menos ocho meses, aun si no ingresaran nuevas órdenes, y que sus contratos con clientes tienen plazos de entre seis meses y tres años.
En su presentación, la compañía definió el proceso como un “rediseño defensivo permanente y estructural” y no como una solución transitoria a la espera de que cambie el ciclo económico. La apuesta es sostener una empresa que, después de siete décadas, conserva capacidad productiva, clientes y una fuerte inserción internacional, pero que quedó atrapada, según su propia explicación ante la Justicia, entre los altos costos locales y una carga financiera que terminó desbordando su flujo de fondos.